Domain vergaservorwärmung.de kaufen?
Wir ziehen mit dem Projekt
vergaservorwärmung.de um.
Sind Sie am Kauf der Domain
vergaservorwärmung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vergaservorwärmung.de kaufen?
Was ist eine sonstige Leistung?
Was ist eine sonstige Leistung? Eine sonstige Leistung bezieht sich auf Dienstleistungen oder Lieferungen, die nicht unter die üblichen Kategorien von Waren oder Dienstleistungen fallen. Sie können beispielsweise Beratungsleistungen, Reparaturen oder Softwareanpassungen umfassen. Diese Leistungen sind in der Regel spezifisch auf die Bedürfnisse des Kunden zugeschnitten und werden separat von anderen Leistungen abgerechnet. Es ist wichtig, diese Leistungen klar zu definieren und zu dokumentieren, um Missverständnisse zu vermeiden und eine angemessene Abrechnung sicherzustellen. **
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
Ähnliche Suchbegriffe für Sonstige
Top-Angebote
Produkte zum Begriff Sonstige:
-
Literaturrecherche zur Bewertung von dieselmotorischen Phänomenen der Einspritzung, Gemischbildung und Verbrennung, Taschenbuch von Frank Traxel,Literaturrecherche Zur Bewertung Von Dieselmotorischen Phänomenen Der Einspritzung, Gemischbildung Und Verbrennung, Taschenbuch Von Frank Traxel, Grin, 978-3-8386-7197-0, Seitenanzahl: 9674,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Braun, Hans-Dieter: Sozialversicherungsrecht und sonstige Bereiche des SozialrechtsSozialversicherungsrecht und sonstige Bereiche des Sozialrechts , Leitfaden für Praxis und Ausbildung mit Schaubildern und Beispielen , Warnleuchten > Zusatzbeleuchtung , Auflage: völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240319, Autoren: Braun, Hans-Dieter~Hans, Günter~Heinrich, Michael~Husemann, Tim~Jüttner, Andreas~Körtek, Yasemin~Reimer, Sonja~Reit-Born, Nina~Schwerendt, Stefanie, Redaktion: Braun, Hans-Dieter~Jüttner, Andreas, Auflage: 24014, Auflage/Ausgabe: völlig neu bearbeitete Auflage, Seitenzahl/Blattzahl: 392, Keyword: Soziale Sicherung; Sozialgesetzbuch; Sozialrecht; Sozialversicherung; Sozialversicherungsrecht; Sozialversicherungszweige, Fachschema: Sozialrecht~Sozialversicherungsrecht~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 156, Höhe: 26, Gewicht: 599, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR ergaser Synchronizer Kraftstoff-Vakuumvergaser B100132, Synchro Vergaser Manometern 50X30X15cm, Synchronizer Vergaser Synchronisator Set, Kraftstoff VakuumvergaserVEVOR ergaser Synchronizer Kraftstoff-Vakuumvergaser B100132, Synchro Vergaser Manometern 50X30X15cm, Synchronizer Vergaser Synchronisator Set, Kraftstoff Vakuumvergaser Robust & Langlebig Hohe Leistung Verschiedene Vergaseradapter Einfach Verwendung Tragetasche Breite Anwendung Das Set enthält 4 Synchronmessgeräte mit fester Platte (Vakuum) und 4 Gummirohre.:,4 Verlängerungsrohre und 4 Rohre sowie 8 Rohre mit konischem Anschluss.:,Packungsgröße: 50 x 30 x 15 cm,4 Röhren (M6 x 0,75), 4 Röhren (M6 x 1,0).:39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einflüsse der Kraftstoffzusammensetzung sowie erneuerbarer Kraftstoffkomponenten auf die Verbrennung und Emissionen eines Ottomotors, Taschenbuch vonEinflüsse Der Kraftstoffzusammensetzung Sowie Erneuerbarer Kraftstoffkomponenten Auf Die Verbrennung Und Emissionen Eines Ottomotors, Taschenbuch Von Michael Albrecht, Cuvillier Verlag, 978-3-7369-7312-1, Seitenanzahl: 19467,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist eine innergemeinschaftliche sonstige Leistung?
Eine innergemeinschaftliche sonstige Leistung ist eine Dienstleistung, die zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten erbracht wird. Diese Leistungen sind steuerpflichtig und unterliegen den Regelungen des EU-Mehrwertsteuersystems. Beispiele für innergemeinschaftliche sonstige Leistungen sind Beratungsdienstleistungen, Softwareentwicklung oder Werbedienstleistungen, die zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Es ist wichtig, diese Leistungen korrekt zu behandeln, um mögliche Steuerfallen zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen müssen die entsprechenden Dokumente und Nachweise sorgfältig aufbewahren, um bei Bedarf die Richtigkeit ihrer Umsatzsteuererklärungen nachweisen zu können. **
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Wann gilt eine sonstige Leistung als ausgeführt?
Eine sonstige Leistung gilt als ausgeführt, wenn alle Leistungserbringungspflichten erfüllt sind und die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung in Anspruch zu nehmen. Dies kann zum Beispiel durch die Übergabe der Leistung, die Erbringung der vereinbarten Dienstleistung oder die Bereitstellung des vereinbarten Produkts erfolgen. Es ist wichtig, dass die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung abzunehmen und zu nutzen. Erst dann kann die sonstige Leistung als ausgeführt betrachtet werden. **

Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
Wie wirkt sich die Einspritzung von Kraftstoff auf die Leistung eines Verbrennungsmotors aus? Welche Vorteile bietet die Einspritzung im Vergleich zum Vergaser?
Die Einspritzung von Kraftstoff ermöglicht eine präzisere Dosierung und Verteilung im Verbrennungsmotor, was zu einer effizienteren Verbrennung und damit zu einer höheren Leistung führt. Im Vergleich zum Vergaser bietet die Einspritzung eine bessere Anpassung an unterschiedliche Betriebsbedingungen, eine verbesserte Kraftstoffeffizienz und eine geringere Schadstoffemission. Darüber hinaus ermöglicht die Einspritzung eine schnellere Reaktion auf Laständerungen und eine bessere Kontrolle des Motors. **
Top-Angebote
Produkte zum Begriff Sonstige:
-
Sonstige Temperatur-/Feuchte-AnzeigegerätMit dem Raum-Thermo-Hygrometer kann in wenigen Minuten festgestellt werden, ob die Baufeuchte die den einzubauenden Teilen entspricht. Die Zeiger des Thermo-Hygrometers zeigen die Temperatur und die relative Luftfeuchte an. Im Schnittpunkt der Zeiger ist die Holzgleichgewichtsfeuchte abzulesen. Dieser Wert ist ausschlaggebend für das Schwinden und Quellen des Holzes. Der Raum-Thermo-Hygrometer wird zur Überwachung des Raumklimas in Wohnräumen; Büros; Werkstätten; Lagerräumen und Neubauten in Bezug auf die Holz- bzw. Baufeuchte verwendet.105,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Suzuki SV 650/SV 650 S /Vergaser u. Einspritzung/ Modelljahr 1999-2008In Diesem Band (nr. 5295) Werden Folgende Kapitel Behandelt:- Übersicht Aller Modelle Von 1999 Bis 2009 Mit Vergaser, Einspritzung Und Abs- Detaillierte Erklärungen Um Wartungsarbeiten Und Inspektionen Selbst Zu Machen- Motorrad Richtig Waschen Und...34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Literaturrecherche zur Bewertung von dieselmotorischen Phänomenen der Einspritzung, Gemischbildung und Verbrennung, Taschenbuch von Frank Traxel,Literaturrecherche Zur Bewertung Von Dieselmotorischen Phänomenen Der Einspritzung, Gemischbildung Und Verbrennung, Taschenbuch Von Frank Traxel, Grin, 978-3-8386-7197-0, Seitenanzahl: 9674,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Braun, Hans-Dieter: Sozialversicherungsrecht und sonstige Bereiche des SozialrechtsSozialversicherungsrecht und sonstige Bereiche des Sozialrechts , Leitfaden für Praxis und Ausbildung mit Schaubildern und Beispielen , Warnleuchten > Zusatzbeleuchtung , Auflage: völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240319, Autoren: Braun, Hans-Dieter~Hans, Günter~Heinrich, Michael~Husemann, Tim~Jüttner, Andreas~Körtek, Yasemin~Reimer, Sonja~Reit-Born, Nina~Schwerendt, Stefanie, Redaktion: Braun, Hans-Dieter~Jüttner, Andreas, Auflage: 24014, Auflage/Ausgabe: völlig neu bearbeitete Auflage, Seitenzahl/Blattzahl: 392, Keyword: Soziale Sicherung; Sozialgesetzbuch; Sozialrecht; Sozialversicherung; Sozialversicherungsrecht; Sozialversicherungszweige, Fachschema: Sozialrecht~Sozialversicherungsrecht~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 156, Höhe: 26, Gewicht: 599, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine sonstige Leistung?
Was ist eine sonstige Leistung? Eine sonstige Leistung bezieht sich auf Dienstleistungen oder Lieferungen, die nicht unter die üblichen Kategorien von Waren oder Dienstleistungen fallen. Sie können beispielsweise Beratungsleistungen, Reparaturen oder Softwareanpassungen umfassen. Diese Leistungen sind in der Regel spezifisch auf die Bedürfnisse des Kunden zugeschnitten und werden separat von anderen Leistungen abgerechnet. Es ist wichtig, diese Leistungen klar zu definieren und zu dokumentieren, um Missverständnisse zu vermeiden und eine angemessene Abrechnung sicherzustellen. **
-
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
-
Was ist eine innergemeinschaftliche sonstige Leistung?
Eine innergemeinschaftliche sonstige Leistung ist eine Dienstleistung, die zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten erbracht wird. Diese Leistungen sind steuerpflichtig und unterliegen den Regelungen des EU-Mehrwertsteuersystems. Beispiele für innergemeinschaftliche sonstige Leistungen sind Beratungsdienstleistungen, Softwareentwicklung oder Werbedienstleistungen, die zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Es ist wichtig, diese Leistungen korrekt zu behandeln, um mögliche Steuerfallen zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen müssen die entsprechenden Dokumente und Nachweise sorgfältig aufbewahren, um bei Bedarf die Richtigkeit ihrer Umsatzsteuererklärungen nachweisen zu können. **
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
Ähnliche Suchbegriffe für Sonstige
-
VEVOR ergaser Synchronizer Kraftstoff-Vakuumvergaser B100132, Synchro Vergaser Manometern 50X30X15cm, Synchronizer Vergaser Synchronisator Set, Kraftstoff VakuumvergaserVEVOR ergaser Synchronizer Kraftstoff-Vakuumvergaser B100132, Synchro Vergaser Manometern 50X30X15cm, Synchronizer Vergaser Synchronisator Set, Kraftstoff Vakuumvergaser Robust & Langlebig Hohe Leistung Verschiedene Vergaseradapter Einfach Verwendung Tragetasche Breite Anwendung Das Set enthält 4 Synchronmessgeräte mit fester Platte (Vakuum) und 4 Gummirohre.:,4 Verlängerungsrohre und 4 Rohre sowie 8 Rohre mit konischem Anschluss.:,Packungsgröße: 50 x 30 x 15 cm,4 Röhren (M6 x 0,75), 4 Röhren (M6 x 1,0).:39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einflüsse der Kraftstoffzusammensetzung sowie erneuerbarer Kraftstoffkomponenten auf die Verbrennung und Emissionen eines Ottomotors, Taschenbuch vonEinflüsse Der Kraftstoffzusammensetzung Sowie Erneuerbarer Kraftstoffkomponenten Auf Die Verbrennung Und Emissionen Eines Ottomotors, Taschenbuch Von Michael Albrecht, Cuvillier Verlag, 978-3-7369-7312-1, Seitenanzahl: 19467,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
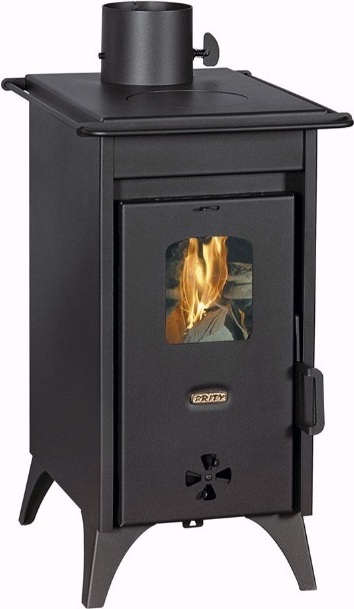
PRITY Mini D - Kompakter Holzofen mit hoher Effizienz (6,3 kW) und umweltfreundlichen EmissionenPRITY Mini D - Kompakter und energieeffizienter Holzofen für nachhaltige RaumheizungDer PRITY Mini D Holzofen bietet eine ausgezeichnete Lösung für effiziente und umweltfreundliche Raumheizung. Mit einer Heizleistung von 6,3 kW eignet sich dieser kompakte Ofen perfekt für kleinere Räume und sorgt für angenehme Wärme in Ihrem Zuhause. Der Ofen überzeugt mit einer energieeffizienten Betriebsweise (trong>A) und einer beeindruckenden Jahres von 79% bei Nennwärmeleistung, wodurch er besonders sparsam im Energieverbrauch ist.Dank der modernen Verbrennungstechnologie erreicht der Mini D niedrige Emissionen, was ihn zu einer umweltfreundlichen Wahl macht. Die Emissionen von CO, Staub und NOx sind deutlich unter den zulässigen Grenzwerten, was zu einer sauberen Verbrennung führt und die Luftqualität in Ihrem Zuhause verbessert.Hauptmerkmale:Heizleistung: 6,3 kW - ideal für die effektive Beheizung kleinerer Räume. - hohe Effizienz für eine nachhaltige Nutzung.Niedrige Emissionen: CO (973 mg/N428,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Emissionen aus der dieselmotorischen Verbrennung von Pflanzenölen und deren Estern sowie synthetischen Kraftstoffen unter besonderer BerücksichtigungEmissionen Aus Der Dieselmotorischen Verbrennung Von Pflanzenölen Und Deren Estern Sowie Synthetischen Kraftstoffen Unter Besonderer Berücksichtigung Der Polyzyklischen Aromatischen Kohlenwasserstoffe, Taschenbuch Von Jens Schaak, Cuvillier Verlag,...59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Wann gilt eine sonstige Leistung als ausgeführt?
Eine sonstige Leistung gilt als ausgeführt, wenn alle Leistungserbringungspflichten erfüllt sind und die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung in Anspruch zu nehmen. Dies kann zum Beispiel durch die Übergabe der Leistung, die Erbringung der vereinbarten Dienstleistung oder die Bereitstellung des vereinbarten Produkts erfolgen. Es ist wichtig, dass die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung abzunehmen und zu nutzen. Erst dann kann die sonstige Leistung als ausgeführt betrachtet werden. **
-
Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
-
Wie wirkt sich die Einspritzung von Kraftstoff auf die Leistung eines Verbrennungsmotors aus? Welche Vorteile bietet die Einspritzung im Vergleich zum Vergaser?
Die Einspritzung von Kraftstoff ermöglicht eine präzisere Dosierung und Verteilung im Verbrennungsmotor, was zu einer effizienteren Verbrennung und damit zu einer höheren Leistung führt. Im Vergleich zum Vergaser bietet die Einspritzung eine bessere Anpassung an unterschiedliche Betriebsbedingungen, eine verbesserte Kraftstoffeffizienz und eine geringere Schadstoffemission. Darüber hinaus ermöglicht die Einspritzung eine schnellere Reaktion auf Laständerungen und eine bessere Kontrolle des Motors. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.